- 결론: 상장주식 상속·증여 세액을 계산하는 방식을 바꾸는 개정안이 논의 중이며, 2026년 11월 11일 기준 최종안은 확정 전입니다[1].
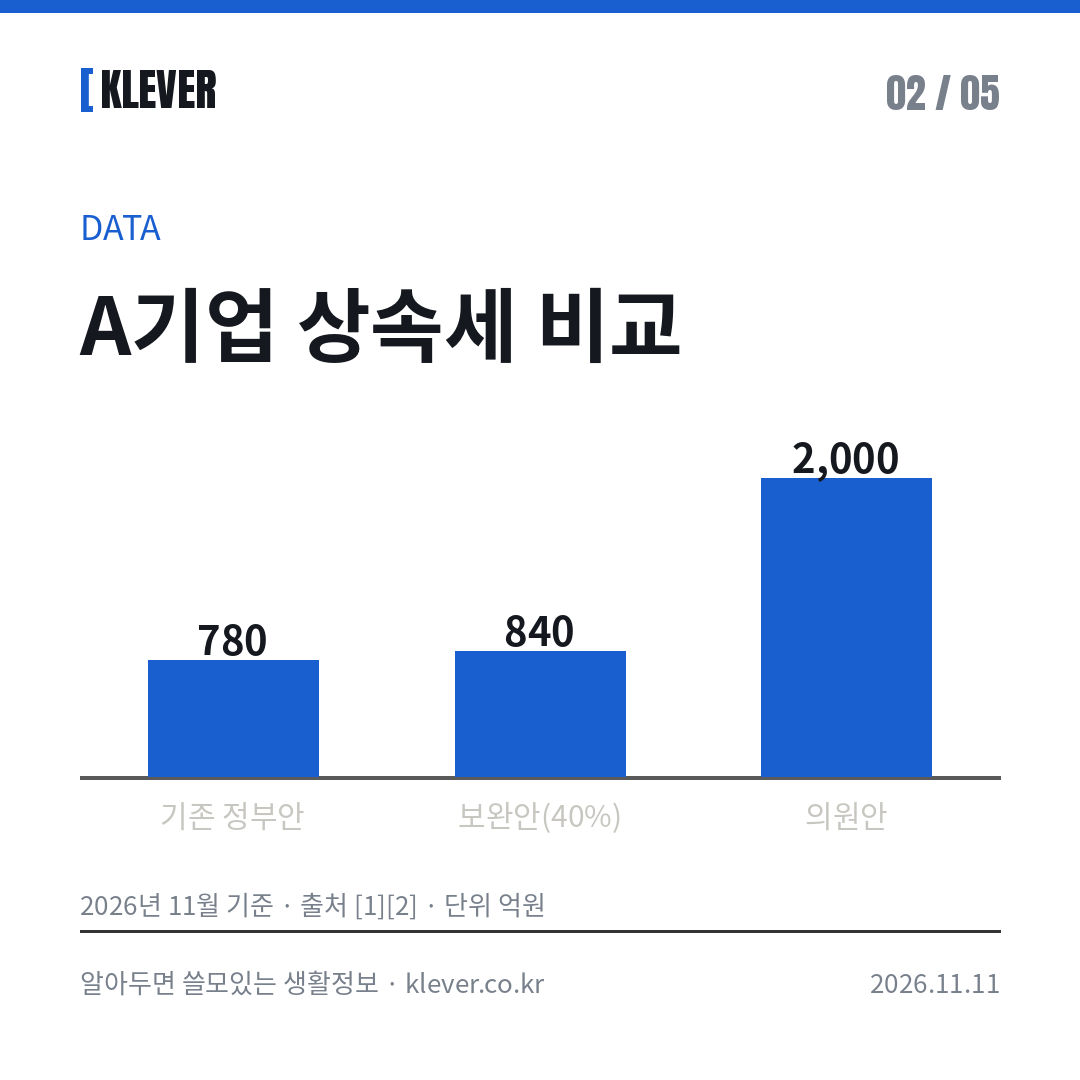
- 핵심 숫자: 2026년 11월 기준 가상 A기업의 상속세는 기존 정부안 780억원[2], 보완안 840억원[1], 의원안 2000억원입니다[2].
- 이 글은 상장주식을 보유했거나 상속·증여를 앞두고 있는 분을 위한 글입니다.
무슨 일이 있었나: 상장주식 상속세 평가 개정 논의
주가누르기방지법은 상속세 및 증여세법(상증세법) 개정안을 부르는 이름입니다. 2026년 11월 11일 기준 올해 정기국회 안에 처리하는 것을 목표로 하지만, 과세 방식은 아직 하나로 정해지지 않았습니다[1]. 상장주식을 물려받을 가능성이 있다면 세액 계산이 달라질 수 있는 사안입니다.
현행법은 원칙적으로 상속·증여 시점 전후 각 2개월간의 평균 주가로 상장주식을 평가합니다. 주가가 낮을수록 세 부담이 줄어드는 구조입니다(2026년 11월 11일 기준)[1]. 상증세법 제60조도 상속·증여재산을 평가기준일 현재의 시가로 평가하는 것을 원칙으로 둡니다[2].
개정안의 판단 기준은 PBR(주가순자산비율 = 주가를 주당 순자산으로 나눈 값)입니다. 현재 공개된 방식은 세 가지입니다.
- 기존 정부안: 2026년 8월 발표[2]
- 자본시장연구원 보완안: 2026년 11월 9일 공개토론회에서 제시[1]
- 의원안: 국회의원이 마련한 개정안[2]
재정경제부는 2026년 11월 9일 보도 설명 자료에서 세제 개편안의 수정 여부가 결정되지 않았다고 밝혔습니다[1]. 따라서 보완안은 정부 확정안이 아닙니다.
숫자로 보는 핵심: 할증 30%냐, 순자산 80% 하한이냐
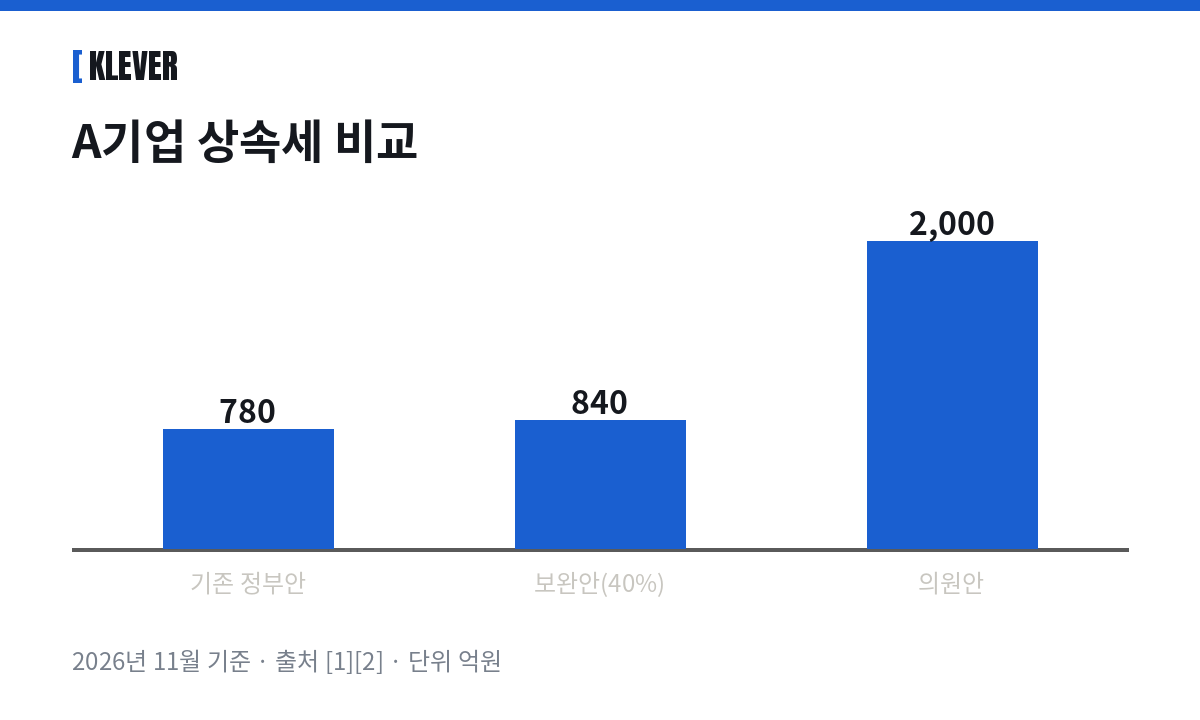
2026년 11월 기준 · 출처 [1][2] · 단위 억원
세 안의 차이는 “누구를 대상으로, 어떻게 평가액을 올리느냐”입니다. 2026년 11월 11일 기준 보도를 표로 정리했습니다.
| 구분 | 적용 대상 요건 | 평가 방식 |
|---|---|---|
| 기존 정부안 | 최근 13개 반기 중 12개 반기 이상 PBR이 코스피 업종별 하위 25%, 코스닥 하위 10%[2] | 주식 평가액을 최소 30% 할증[2] |
| 보완안 | 최근 6개 반기 중 3개 반기 이상 업종별 PBR 하위 25%[1] | 최소 40% 할증, 산출 세액은 시가의 90% 상한[1] |
| 의원안 | PBR 0.8 미만인 최대주주 등의 상장주식[2] | 순자산가치의 80%를 기준으로 평가[2] |
보완안은 심사 대상 기업이 115곳에서 400~500곳으로 늘어나는 것으로 추산됩니다(2026년 11월 기준)[1]. 최근 3개 반기 연속 하위 25%에서 벗어난 기업은 주가 개선 노력으로 보고 제외하는 내용도 있습니다[2]. 의원안은 경영난 기업을 예외로 하고, 최대주주 할증평가 폐지와 상장주식 물납(세금을 현금 대신 재산으로 내는 것) 허용을 담고 있습니다[2].
숫자로 계산해 보기: 가상 A기업 상속세
아래는 보도된 가상 사례를 단계별로 다시 계산한 것입니다. 순자산 1조원, 시가총액 2000억원인 A기업이라는 설정은 출처 [2]의 수치입니다. 상속세율 50%, 공제 미반영, 최대주주 지분 50% 상속이라는 가정은 출처 [1]의 설명입니다. 여기에 현행 최대주주 할증평가율 20%(2026년 11월 기준)[3]를 함께 적용하는 것은 이 글의 가정 예시입니다.
정부안·보완안
- 상속 주식 시가: 2000억원 × 50% = 1000억원(계산값)
- 최대주주 20% 할증: 1000억원 × 1.2 = 1200억원(계산값)
- 기존 정부안 30% 할증: 1200억원 × 1.3 = 1560억원(계산값)
- 세율 50%: 1560억원 × 50% = 780억원(계산값). 출처 [2]의 780억원과 같습니다.
- 보완안 40% 할증: 1200억원 × 1.4 = 1680억원, 세율 50%를 곱하면 840억원(계산값). 출처 [1]의 840억원과 같습니다.
보완안의 상한은 “시가의 90%”입니다[1]. 시가를 1000억원으로 보면 900억원(계산값)이라 840억원은 상한 안쪽입니다.
의원안
- 순자산가치 중 상속분: 1조원 × 50% = 5000억원(계산값)
- 순자산가치의 80%: 5000억원 × 80% = 4000억원(계산값)
- 세율 50%: 4000억원 × 50% = 2000억원(계산값)
2000억원은 상속 주식 시장가치(1000억원)의 2배이고, 기존 정부안 780억원의 약 2.6배입니다(2026년 11월 기준)[2]. 실제 세액은 공제, 세율 구간, 지분율, 기업 상황에 따라 크게 달라집니다.
누구에게 어떻게 달라지나
개정안은 상속·증여하는 상장주식의 평가 방식에 관한 내용입니다. 아래는 2026년 11월 11일 기준으로 공개된 내용에서 읽을 수 있는 범위만 정리한 표입니다. 적용 범위의 세부는 확정 전이라 변경될 수 있습니다.
| 대상 | 달라질 수 있는 점 | 확인할 것 |
|---|---|---|
| 최대주주·특수관계인 등 상속인 | 의원안은 최대주주 등의 상장주식이 대상입니다[2] | 보유 종목의 PBR과 순자산가치 |
| 상장주식을 일부 물려받을 가족 | 정부안·보완안은 PBR 하위권 기업이 대상입니다[1][2] | 종목별 업종 내 PBR 순위 |
| 직장인 | 상장주식 상속·증여 계획이 없으면 직접 영향은 공개된 자료가 없습니다 | 연말 정산 등 기존 세금 일정 |
| 프리랜서·개인사업자 | 위와 같습니다. 사업용 재산은 별도 규정이 적용될 수 있습니다 | 세무사 상담 |
| 무직·구직자 | 상속·증여받을 주식이 있을 때만 해당합니다 | 상속 재산 목록 |
흔한 오해가 하나 있습니다. PBR이 낮다는 이유만으로 모든 종목이 할증 대상이 된다고 보는 것입니다. 기존 정부안은 13개 반기 중 12개 반기 이상이라는 요건이 있고[2], 의원안은 경영난 기업을 예외로 합니다[2]. PBR은 수익성, 성장 전망, 업황에 따라서도 낮아질 수 있는 지표라는 점도 함께 봐야 합니다[2].
지금 할 수 있는 대응 3가지
- 보유·상속 예정 주식 정보 정리: 종목, 지분율, 업종, 최근 PBR을 증권사 앱이나 공시에서 확인해 표로 만들어 둡니다. 상속 예정 재산 목록과 지분 확인서가 준비물입니다.
- 현행 방식으로 먼저 계산: 현행은 전후 각 2개월 평균 주가로 평가합니다(2026년 11월 11일 기준)[1]. 관할 세무서나 세무사에게 현행 기준 예상 세액을 물어봅니다. 개정안 시행 시기는 공개된 자료가 없습니다.
- 최종안 확인 일정 잡기: 2026년 11월 중순 쟁점 정리, 11월 말 최종 입법안이 예정되어 있습니다[1]. 재정경제부 보도자료와 국회에 제출된 개정안 원문을 확인합니다. 세금 전반은 세금·환급 총정리, 비슷한 기준 변경 사례는 종부세 공제 14억, 연내 점검은 연말정산 준비에서 볼 수 있습니다.
앞으로의 일정과 확인할 곳
| 시점 | 내용 | 상태 |
|---|---|---|
| 2026년 11월 9일 | 재정경제부, 세제 개편안 수정 여부 미결정 발표[1] | 확정 |
| 11월 중순 | 쟁점 정리 계획[1] | 예정 |
| 11월 말 | 최종 입법안 마련 계획[1] | 예정 |
| 12월 9일 | 정기국회 종료일, 처리 목표 시한[1] | 목표 |
| 시행 시기 | 아직 공개되지 않았습니다 | 미정 |
할증률, 심사 요건, 하한 비율, 시행일은 최종안이 나오기 전까지 바뀔 수 있습니다. 모두 2026년 11월 11일 기준 확정 전 내용입니다.
주가누르기방지법 뜻이 무엇인가요?
주가누르기방지법 정부안과 의원안은 무엇이 다른가요?
주가누르기방지법 상속세는 얼마나 늘어나나요?
주가누르기방지법 시행 시기는 언제인가요?
[1] businesspost.co.kr, 2026-11-11, 민주당 주가누르기방지법 ‘연내 처리’ 공언, 정부안 vs 의원안 ‘오랜 평…
[2] etoday.co.kr, 2026-11-11, ‘주가누르기 방지법’ 두고 과세 기준 논쟁⋯상속세 780억→2000억 (흔들…
[3] intn.co.kr, 2026-11-11, “민주당 최대주주 상증세 할증평가 폐지 추진은 재벌 총수일가 감세”