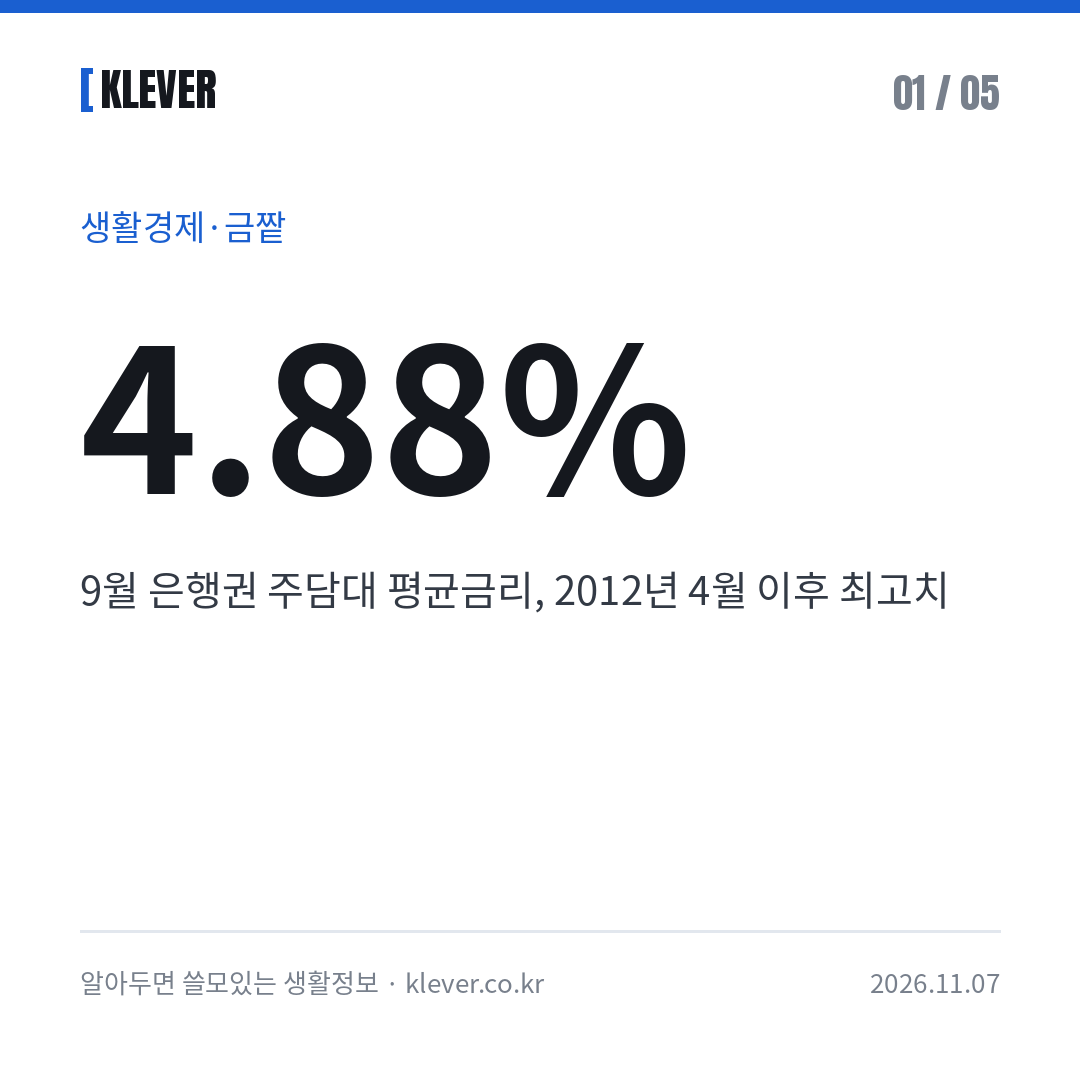
- 2026년 9월 은행권 주담대 평균금리는 4.88%로 2012년 4월 이후 14년 5개월 만의 최고치다.
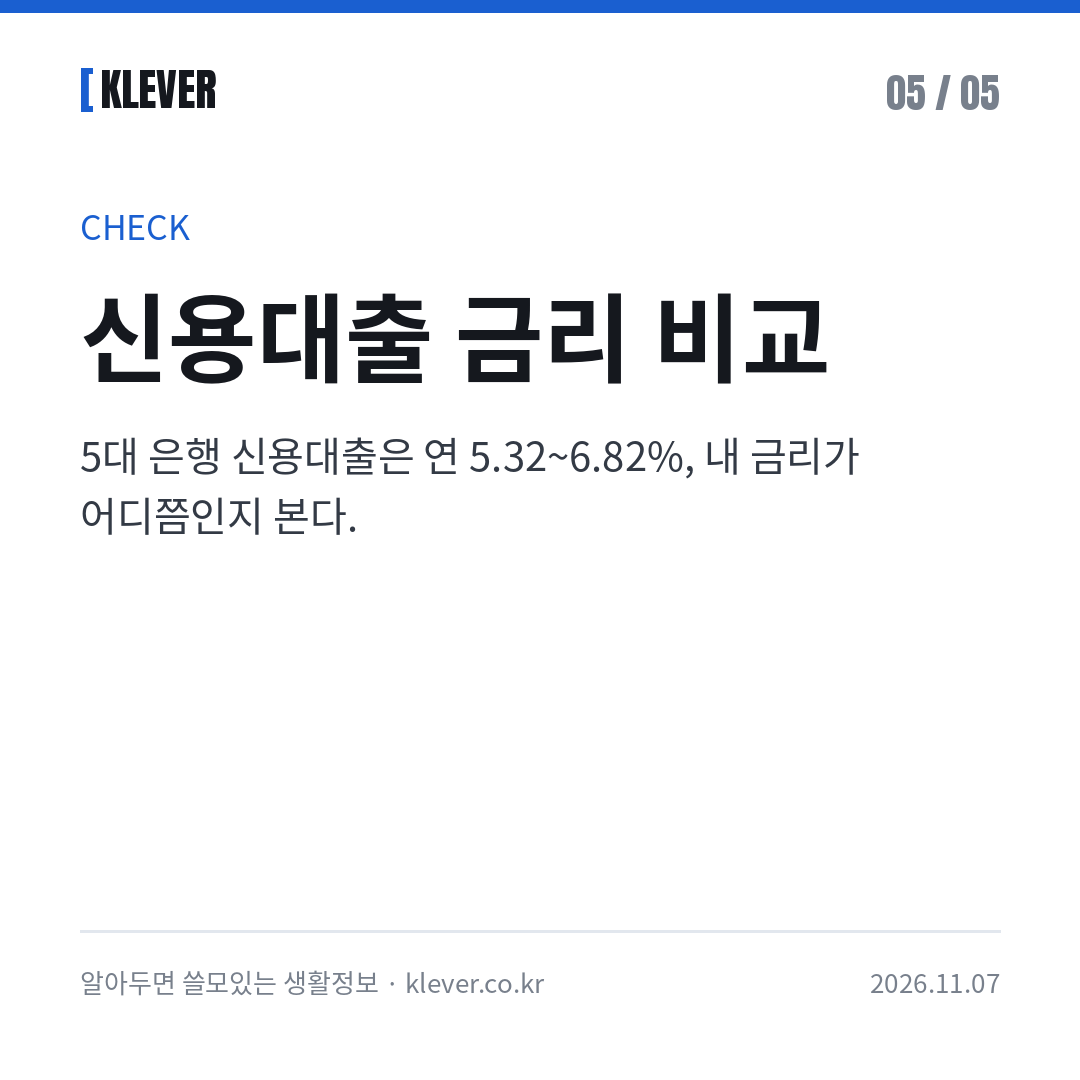
- 2026년 11월 2일 5대 은행 신용대출 금리는 연 5.32~6.82%이며, 11월 금통위는 26일에 열린다.
- 이 글은 변동·고정 금리 대출을 가진 직장인이 이자 부담을 숫자로 점검하려는 분을 위한 글이다.
이번 달 핵심 수치
2026년 11월 7일 기준으로 확인되는 핵심 수치는 세 가지다. 주담대(주택담보대출) 평균금리, 고정형 주담대 금리, 신용대출 금리 구간이다. 이 글에서 ‘평균금리’는 은행권이 9월 한 달 동안 새로 내준 대출만 집계한 신규 취급액 기준 수치다.
- 주담대 평균금리 4.88%: 2026년 9월 기준이다. 2012년 4월 이후 14년 5개월 만의 최고치이고 전월보다 0.22%포인트 올랐다[1].
- 고정형 주담대 5.11%: 2026년 9월 기준이다. 고정형(일정 기간 금리가 변하지 않는 방식)이 통계 작성 이후 처음 5%를 넘었다[1].
- 신용대출 연 5.32~6.82%: 2026년 11월 2일 기준이다. 금융채 6개월물(은행이 발행하는 6개월 만기 채권) 기준이며 상단이 7%에 가깝다[1].
기준금리(한국은행이 정하는 정책금리)는 2026년 10월 연 3.00%로 동결됐다[1]. 전월 주담대 평균금리는 9월 평균금리에서 상승폭 0.22%포인트를 뺀 계산값이며, 아래 표에 함께 정리했다.
전월·전년과 비교
제공된 자료에서 전월과 비교할 수 있는 수치는 일부뿐이다. 전년 동월 수치는 소비자물가를 빼면 공개된 자료가 없다. 표의 ‘(계산값)’은 이번 수치에서 증감폭을 더하거나 빼서 구한 값이다.
| 지표 | 이번 | 전월/전년 | 변화 |
|---|---|---|---|
| 주담대 평균금리(2026년 9월)[1] | 4.88% | 4.66%(계산값) | 0.22%포인트 상승 |
| 고정형 주담대 금리(2026년 9월)[1] | 5.11% | 비교 자료 없음 | 통계 작성 이후 처음 5% 초과 |
| 기준금리(2026년 10월)[1] | 연 3.00% | 비교 자료 없음 | 7·8월 인상 뒤 동결 |
| 5대 은행 가계대출 증감(2026년 10월)[2] | 2조7717억원 증가 | 9월 1조2852억원 감소 | 한 달 만에 증가 전환 |
| 5대 은행 전세자금대출 잔액(2026년 10월 말)[1] | 118조7265억원 | 119조2980억원(계산값) | 5715억원 감소, 14개월 연속 감소 |
| 소비자물가 상승률(2026년 10월, 전년 동월 대비)[1] | 2.8% | 2.9%(계산값) | 0.1%포인트 하락 |
10월 가계대출 증가액 2조7717억원 가운데 주담대는 1조7005억원, 신용대출은 6687억원이었다[2]. 신용대출 잔액은 2026년 10월 말 108조8990억원으로 지난해 말보다 3.7% 늘었다[1]. 같은 기간 주택 관련 대출은 1.9% 늘었다[1].
숫자로 계산해 보기
대출 잔액과 금리 차이만 알면 연 이자 변화를 어림할 수 있다. 아래 계산은 원금 상환을 무시한 이자만의 단순 계산이다. 실제 이자는 상환 방식, 우대금리, 가산금리에 따라 달라진다.
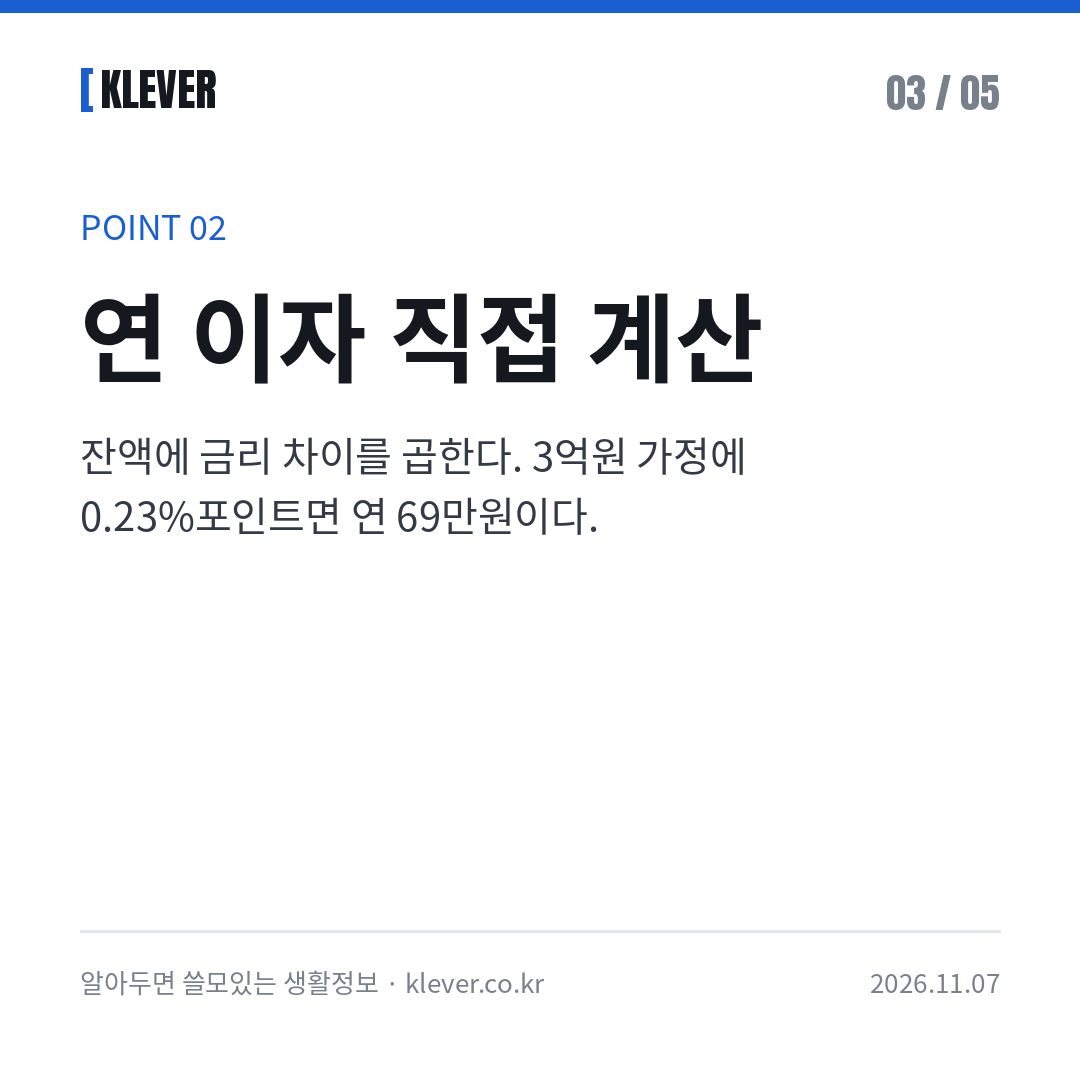
가정 예시 1: 주담대 잔액 3억원
- 평균금리 4.88%[1]일 때: 3억원 × 4.88% = 연 1,464만원(계산값)
- 고정형 금리 5.11%[1]일 때: 3억원 × 5.11% = 연 1,533만원(계산값)
- 두 금리의 차이는 0.23%포인트(계산값)다. 이자 차이는 연 69만원, 월 5만 7,500원(계산값)이다.
변동금리를 쓰고 있고 11월 기준금리 인상이 현실화하는 경우를 가정해 보자. 일부 증권사는 0.25%포인트 인상을 예상한다[1]. 대출금리가 같은 폭으로 움직인다고 가정하면 3억원 × 0.25% = 연 75만원, 월 6만 2,500원(계산값)이 늘어난다. 금리 변경 주기와 반영 폭은 대출마다 달라서 실제와 다를 수 있다.
가정 예시 2: 신용대출 5,000만원
- 구간 하단 5.32%[1]일 때: 5,000만원 × 5.32% = 연 266만원(계산값)
- 구간 상단 6.82%[1]일 때: 5,000만원 × 6.82% = 연 341만원(계산값)
- 차이는 연 75만원(계산값)이다. 같은 금액을 빌려도 어느 구간에 속하느냐에 따라 이자가 달라진다.
왜 이렇게 움직였나
기사에 나온 배경은 크게 세 가지다. 먼저 한국은행 금융통화위원회(금통위)는 7월과 8월 두 달 연속 기준금리를 올렸다. 10월에는 연 3.00%로 동결했는데, 인상의 파급 효과를 점검하는 숨 고르기였다[1]. 10월 금통위는 만장일치 동결이었고 추가 인상 가능성은 열어뒀다[2].
다음으로 기준금리가 멈춰도 대출금리는 오를 수 있다. 기사는 은행채 등 시장금리와 조달비용이 오르면 동결 상황에서도 대출금리가 오를 수 있다고 짚었다[1]. 신용대출 금리의 기준이 되는 금융채 6개월물이 대표적인 시장금리 지표다.
마지막으로 물가가 목표를 웃돌고 있다. 2026년 10월 소비자물가 상승률은 전년 동월 대비 2.8%로, 물가안정 목표 2%를 웃돌았다[1]. 신현송 한국은행 총재는 물가가 목표 수준에 안정적으로 수렴한다는 확신이 들 때까지 대응하겠다고 밝혔다. 추가 인상의 시기와 속도는 데이터를 보고 결정하겠다고 했다[1].
정책성 대출도 움직였다. 한국주택금융공사는 11월 9일부터 아낌e-보금자리론 금리를 0.10%포인트 올려 연 5.00~5.30%를 적용한다[1]. 9월 주담대 금리 상승분을 요인별로 나눈 수치는 이 글이 참고한 자료에 없다.
생활에 주는 의미
직장인에게 이자 부담은 월급과 함께 봐야 한다. 2026년 7월 명목임금은 전년 동월 대비 2.5% 늘었지만, 물가 상승률 2.8%에 못 미쳐 실질임금(물가를 반영한 임금)은 0.3% 감소했다. 4월부터 4개월 연속 감소였다[3]. 금리가 오르면 이자 부담이 소득 증가보다 빠르게 늘 수 있다.
| 대상 | 먼저 확인할 것 | 참고 수치 |
|---|---|---|
| 변동금리 주담대 | 금리 변경 주기, 11월 26일 금통위 결과 | 기준금리 연 3.00%(2026년 10월)[1] |
| 고정금리 주담대 | 고정 기간 종료 시점, 재산정 금리 | 고정형 5.11%(2026년 9월)[1] |
| 신용대출 | 내 금리의 구간 위치, 만기 시점 | 연 5.32~6.82%(2026년 11월 2일)[1] |
| 신규 대출 예정 | 상품별 금리, 규제지역 여부와 한도 | 아낌e-보금자리론 연 5.00~5.30%(11월 9일부터)[1] |
2022년 연 2%대 고정금리로 주담대를 받은 경우를 다룬 칼럼도 있다. 이 칼럼은 내년부터 달라진 금리가 적용돼 이자 부담이 두세 배 늘 수 있고, 이를 감당할 수 있을지 우려가 나온다고 썼다(칼럼 의견)[4]. 개인별 재산정 시점과 금리는 대출 약정서나 은행 안내로 직접 확인해야 한다.
신규 대출을 알아본다면 규제지역 주담대 한도 2026에서 지역별 한도를 먼저 확인할 수 있다. 대출·보험·연금 등 금융 전반의 정보는 대출 금융 정보 모아보기에서 볼 수 있다. 이자 비용과 연말 세금을 함께 점검하려면 연말정산 환급 세금 정보도 참고할 수 있다.
헷갈리기 쉬운 점: ‘7%’는 출처별 표현 차이
‘7%에 가깝다’는 표현은 출처마다 가리키는 대상이 다르게 쓰였다. 한 칼럼은 5대 은행 주담대 금리 상단이 7%에 육박한다고 표현했다[4]. 다른 기사는 같은 ‘7% 근접’을 신용대출 금리 상단(연 5.32~6.82%)을 설명하는 말로 썼다[1]. 두 표현이 엇갈리는데, 공개된 자료만으로는 어느 쪽이 맞는지 가릴 수 없다.
참고로 2026년 9월 주담대 평균금리 4.88%는 신규 취급액 평균이라 상단 금리와는 다른 개념이다[1]. 이 글은 신용대출 구간 수치만 [1]를 근거로 썼고, 주담대 상단 금리는 별도 수치로 쓰지 않았다. 내가 받는 금리는 약정서나 은행 안내로 직접 확인하는 편이 정확하다.
또 하나 흔한 오해는 기준금리 동결이 곧 대출금리 안정이라는 생각이다. 앞서 본 대로 시장금리와 조달비용이 오르면 동결 중에도 대출금리는 오를 수 있다[1].
다음 달 전망과 지켜볼 지표
확정된 일정은 아래와 같다. 인상 여부는 확정된 것이 아니다. 일부 증권사의 예상일 뿐이며, 한국은행은 추가 인상의 시기와 속도를 데이터를 보고 결정하겠다는 입장이다[1].
| 날짜 | 일정 | 볼 지표 |
|---|---|---|
| 2026년 11월 9일 | 아낌e-보금자리론 금리 0.10%포인트 인상 적용[1] | 연 5.00~5.30% |
| 2026년 11월 10일 | 10월 금통위 의사록 공개 예정[2] | 추가 인상 논의의 방향 |
| 2026년 11월 11일 | 한국은행 ’10월 금융시장 동향’ 공개 예정[2] | 가계대출·시장금리 흐름 |
| 2026년 11월 26일 | 올해 마지막 금통위 기준금리 결정[2] | 일부 증권사는 0.25%포인트 인상 예상[1] |
가계대출 증가폭도 지켜볼 만하다. 금융당국은 올해 관리 대상 가계대출 증가율 목표를 1.5% 수준으로 설정했다[1]. 10월에는 5대 은행 가계대출이 2조7717억원 늘어 증가세로 돌아섰다[2]. 12월 이후 일정과 금리 수준은 공개된 자료가 없다.
주담대 금리 14년 만 최고, 이유가 뭔가요?
11월 기준금리 인상 전망은 어떤가요?
고정금리와 변동금리 중 뭐가 유리한가요?
2022년 저금리 대출은 금리가 어떻게 바뀌나요?
[1] hansbiz.co.kr, 2026-11-07, 대출금리 7% 육박…’금리 불확실성’에 서민 비명
[2] edaily.co.kr, 2026-11-07, 가계대출 증가폭 다시 커졌나…금통위 의사록도 공개(한은 미리보기)
[3] ntoday.co.kr, 2026-11-07, 1인당 소득 4만달러 시대 온다는데…가계는 물가·집값에 제자리
[4] hankyung.com, 2026-11-07, (토요칼럼) “오르기만 하는 건 없다”…커지는 부동산 피크론